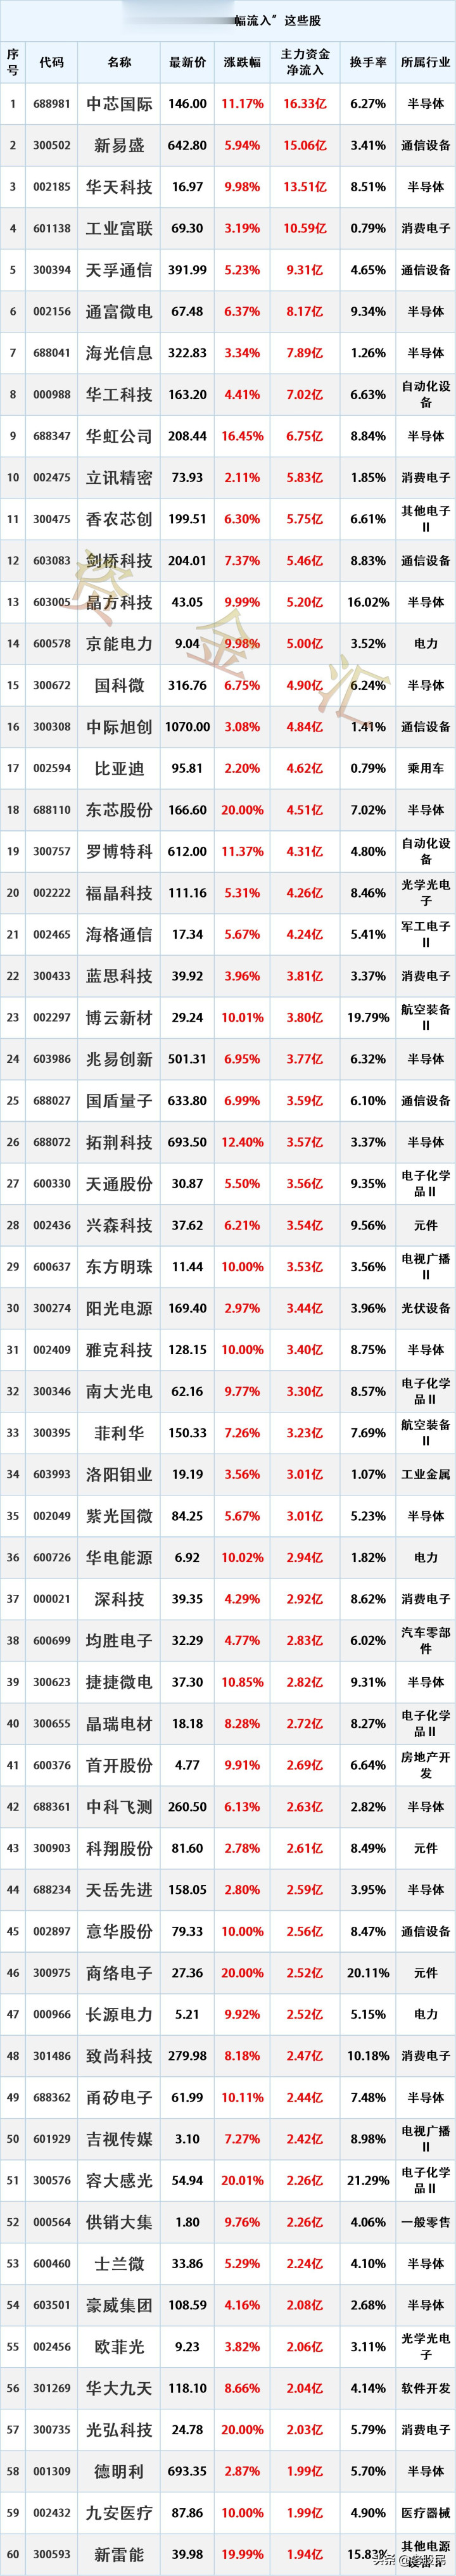
新雷能近期股价表现强势,今日(5月25日)盘中触及涨停,截至11:47,股价报收于39.98元,单日涨幅为19.99%,换手率达15.83%,成交额27.71亿元。过去5个交易日(5月18日至5月25日)区间涨幅达38.58%,表现强于大盘及行业平均水平。
核心驱动因素
业绩减亏与增长预期:公司2025年营收11.88亿元,同比增长28.91%;归母净利润为-1.95亿元,同比大幅减亏。2026年一季度营收3.24亿元,同比增长38.77%,亏损继续收窄。公司在5月11日的机构调研中明确表示,力争实现2026年第二季度单季度扭亏。
新业务放量:数据中心业务是核心增长点。2026年一季度,数据中心模块已实现批量交付,国内二次模块产能于4月下旬达到20万只/月,出口情况同比显著增长。商业航天、电机电驱等新业务也在推进中。
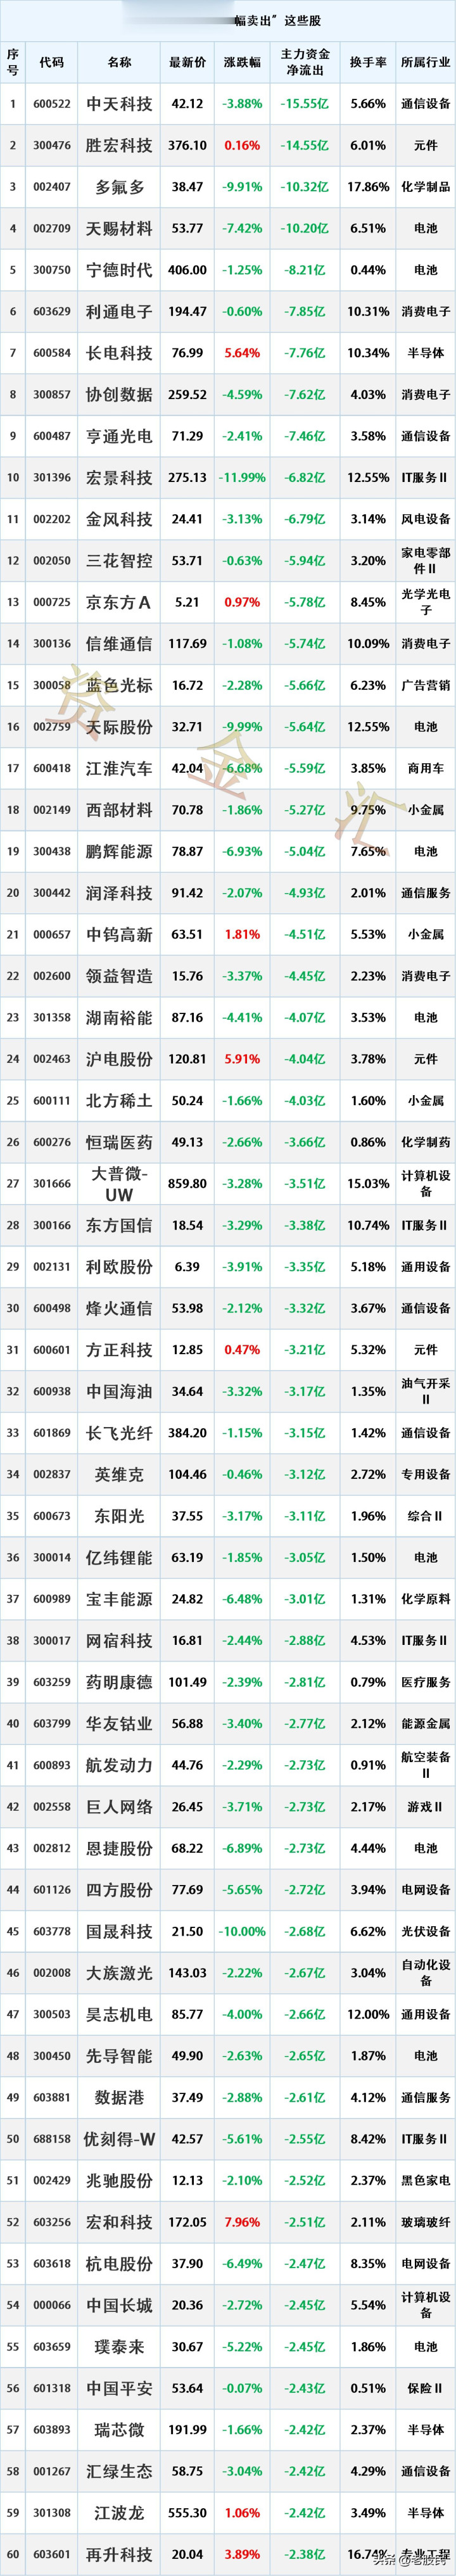
资金面活跃:今日主力资金净流入2.09亿元。近5个交易日资金博弈激烈,例如5月20日主力资金净流入1.32亿元,而5月11日则为净流出。
技术面与估值特征
技术指标:当前股价已突破布林带上轨,短期均线呈多头排列。MACD指标显示差离值为1.793,柱状图为1.402,处于强势区间。KDJ指标中J值达98.758,显示短期超买。
估值水平:由于公司仍处于亏损状态,市盈率(TTM)为-111.35倍,市净率(LF)为9.45倍。机构普遍关注其扭亏后的成长性,根据12家机构预测,2026年归母净利润均值预计为0.96亿元,对应市盈率(预测)将大幅下降。
市场机构观点
近期机构关注度较高,2026年5月以来已有3家机构发布观点,评级均为“买入”或“增持”,观点占比100%。机构普遍看好公司数据中心业务的放量前景及盈利拐点。
潜在风险提示
经营与供应链风险:公司坦言,国际大厂芯片供货紧张对数据中心DC/DC二次模块出货造成一定影响。经营现金流仍为负值,主要受经营亏损和应收账款周期较长影响。
高研发投入:2026年一季度研发费用率仍高达30.98%,虽同比有所下降,但持续高研发投入对短期利润构成压力。
金富宝配资提示:文章来自网络,不代表本站观点。